Un audit social et fiscal a révélé les points sensibles de sa situation et de celle de l'entreprise : protection sociale du gérant, fiscalité personnelle, structure des charges déductibles de l'entreprise, trésorerie, comparaison des coûts de distribution de revenus (dividende ou rémunération).
Une stratégie a été fixée et adoptée :
- Privilégier la rémunération de gérance à la distribution de dividendes
- Pour faire baisser l'IS et mieux protéger le gérant : création de nouvelles charges déductibles par la mise en place d'une protection sociale complète (santé, prévoyance, retraite)
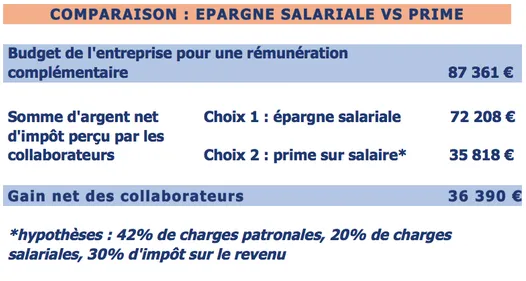
- Mise en place d'une épargne salariale et retraite pour transférer la richesse de l'entreprise vers les personnes, en franchise quasi totale d'impôts et de cotisations sociales
- Mise en place d'un accord de participation distribuant sans impôts ni charges sociales une grande partie du bénéfice de l'entreprise vers le gérant et le salarié