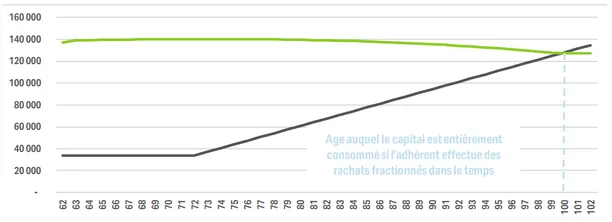
Prominis a effectué une analyse complète et objective de ses contrats retraite.
Le premier contrat "article 83" présente des caractéristiques précieuses : la table de mortalité et surtout le taux technique garanti lui permettront d'avoir une rente viagère généreuse qui correspondra après 12 ans de rente au capital accumulé sur ce contrat. Prominis lui conseille de conserver ce contrat.
Le second contrat retraite d'entreprise n'a pas les mêmes avantages. De plus, nous constatons que l'épargne progresse très peu à cause de supports d'investissement de piètre qualité. La décision est prise de transférer ses fonds sur un PER personnel de dernière génération ce qui lui offre la perspective d'investir dans de meilleurs supports financiers et immobiliers.
Enfin son contrat PERP semble à première vue avantageux mais l'analyse a révélé que seuls 90% des versements venaient augmenter son capital retraite, le reste étant absorbé par des frais et des options inutiles. Par ailleurs, dans l'éventualité où Pierre décédait peu de temps après son départ en retraite, il y avait peu de garanties que ses héritiers puissent bénéficier de cette épargne qu'il avait mis tant de temps à constituer. Le choix de renoncer à la rente viagère du PERP pour privilégier la sortie en capital du PER a pu être fait grâce à un comparatif clair et objectif présenté par son conseiller Prominis.